火災保険の相場は?一戸建て・マンション・賃貸の目安や費用の抑え方
本記事では、住居タイプ別の火災保険料の相場や傾向、保険料の抑え方をご紹介します。
火災保険とは、火災などにより住宅や家財が損害を受けた際に、その損失を補償してくれる保険です。風災や水災などの自然災 害による被害も補償されるため、仮に火災に遭わなかったとしても「備えておいて良かった」と思えることがあるかもしれません。住宅を購入する方の多くが万一の備えとして火災保険に加入しますが、住宅購入時は何かとお金がかかるタイミングのため、保険料を少しでも抑えたいという方も多いのではないでしょうか。
【この記事で分かること】
- 一戸建て・マンション・賃貸・空き家など住居タイプ別の火災保険料の傾向
- 火災保険料を決める7つの基準
- 火災保険料を抑えるためのポイント
目次
火災保険料の相場
新築住宅で火災保険に加入する場合、保険料は東京都・保険期間1年・地震保険ありの試算で、鉄骨造などの一戸建て(T構造・100㎡)が約7万5,000円~8万5,000円、木造の一戸建て(H構造・100㎡)が約8万2,000円~9万1,000円、マンション(M構造・70㎡)が約2万9,000円~3万5,000円です。以下の表は、一定の条件で試算した保険料の一例です。
| 建物構造 | 延床面積 | 保険料(保険期間1年) | 建物の保険金額 |
|---|---|---|---|
| 一戸建て(T構造:鉄骨造など) | 100㎡ | 約7万5,000円~8万5,000円 (月額約6,200円~7,000円) |
約3,500万~3,900万円 |
| 一戸建て(H構造:木造など) | 100㎡ | 約8万2,000円~9万1,000円 (月額約6,800円~7,600円) |
約2,200万~2,600万円 |
| マンション(M構造) | 70㎡ | 約2万9,000円~3万5,000円 (月額約2,400円~2,900円) |
約1,300万~1,400万円 |
所在地:東京都、築年数:新築、保険期間:1年
保険金額:建物は延床面積をもとに各社が設定した金額(表のとおり)、家財500万円
補償内容:火災、落雷、破裂・爆発、風災・ひょう災・雪災、水ぬれ、盗難、破損・汚損等を含む各社の充実型プラン(水災補償の有無は各社のプランによる)
地震保険:あり(保険金額は火災保険の50%、建築年割引適用)
※損害保険会社2社の見積りシミュレーターをもとに算出(2026年10月時点)。割引の適用など、算出条件は各社のシミュレーターによります。保険料は保険会社や条件によって異なります。
※同じ延床面積でも、鉄骨造などは木造より建物の保険金額が高く設定されやすいため、構造による保険料の差は条件によって小さくなることがあります。
※月額は、年間の保険料を12で割った目安です。月払いを選ぶと、保険会社によっては年払いより割高になる場合があります。
※賃貸住宅は建物ではなく家財のみが補償対象となり、算出条件が異なるため上表の対象外です。賃貸住宅の保険料傾向は「賃貸住宅の場合」をご参照ください。
火災保険料は、建物の構造や所在地、延べ床面積、補償内容など、さまざまな要素で決まります。少し条件が変わるだけで料金も変動することから、相場はあくまで目安として捉えるのが良いでしょう。ここでは、建物の種類ごとの特徴と火災保険料の傾向を見ていきます。
一戸建ての場合
木造が多い一戸建て住宅は、マンションよりも火災保険料が高く設定されている傾向にあります。これは、木造の一戸建ては、コンクリート造などが多いマンションに比べて耐火性能が低いと判断されるためです。さらに、一戸建ての場合、建物全体が火災保険の対象となることも保険料が高くなりやすい理由の一つです。
また、築年数が古い一戸建ては、老朽化によって損害が発生しやすいと判断され、保険料が上がりやすい傾向にあります。二世帯住宅は延べ床面積が大きくなりやすいため、その分保険料も高くなる傾向があります。
マンションの場合
マンションは、鉄筋コンクリート造や鉄骨鉄筋コンクリート造が多く、耐火性が高い構造が多いのが特徴です。そのため、一戸建てよりも火災保険料は安価に設定される傾向があります。ただし、築年数が経過していると、災害によって建物が損害を受けやすいと判断され、保険料が割高になる場合があります。
中古マンションを購入する場合は、同程度の新築マンションより保険料が高くなることもあるため、物件を選ぶ段階で見積もりを取っておくと安心です。
賃貸住宅の場合
賃貸住宅の借主が火災保険に加入する場合、一戸建てであってもマンションであっても、築年数は保険料にほとんど影響しません。賃貸用の火災保険は、建物内にある借主が所有している家財が補償の対象となり、築年数による差が生じにくいためです。また、持ち家と比較して、火災保険料も低い傾向にあります。
特に一人暮らし向けの賃貸住宅は家財の総額が少なく済むケースが多いため、家財の保険金額を抑えることで、保険料も比較的安くなる傾向があります。
マンション・アパートのオーナーの場合
マンション・アパートのオーナーが加入する火災保険は、建物を補償の対象とし、賃貸経営のリスクに備える特約を付けられる点が特徴です。賃貸に出す場合、入居者の家財はオーナーの火災保険の補償対象に含まれません。入居者の家財は、入居者自身が加入する火災保険で備えるのが一般的です。
オーナー向けの火災保険では、主に次のような経営者向けの特約を検討できます(名称は保険会社によって異なります)。
- 施設賠償責任特約:建物の管理不備などが原因で、入居者や通行人などにけがをさせたり、他人の物を壊したりした場合の損害賠償に備える特約
- 家賃収入補償特約:火災などで建物が損害を受け、修理期間中に家賃収入が得られなくなった場合の損失に備える特約
保険料は建物の規模や構造、付ける特約の内容によって大きく異なるため、居住用の一戸建てやマンションと一概に比較することはできません。
空き家の場合
空き家の火災保険料は、居住用の住宅と比べて割高になりやすい傾向があります。人が住んでいない空き家は、火災が発生しても発見が遅れやすく、老朽化や管理不全の影響も受けやすいためです。
また、空き家は居住用の住宅とは扱いが異なるため、居住用の火災保険とは別に、空き家専用のプランへの加入が必要になる場合があります。住んでいた家が空き家になったときは、加入中の火災保険の保険会社に連絡し、契約内容を確認しましょう。
住居タイプ別の火災保険料の傾向をまとめると、次のとおりです。
| 住居タイプ | 保険料の傾向 | 主な理由 |
|---|---|---|
| 一戸建て | やや高め | 耐火性能の低い木造が多く、建物全体が補償対象になるため |
| マンション | 比較的安め | 耐火性能が高い構造が多いため |
| 賃貸住宅 | 持ち家より低め | 家財のみが対象のため |
| マンション・アパートのオーナー | 一概に比較不可 | 建物の規模・構造や特約の内容によって保険料が大きく変わるため |
| 空き家 | 割高になりやすい | 発見の遅れなどでリスク評価が上がるため |
※保険料は、建物の条件や補償内容などによって異なります。
2024年10月の火災保険料改定について
損害保険会社が加盟している損害保険料率算出機構は2023年6月、火災保険の参考純率を全国平均で13%引き上げたことを発表しました。参考純率は、各保険会社が火災保険料を決める際のベースとなる数値のことです。参考純率が引き上げられたことを受け、2024年10月から多くの保険会社で火災保険料が改定されました。さらに、2026年10月には、一部の損害保険会社で個人向け火災保険の改定が行われています。
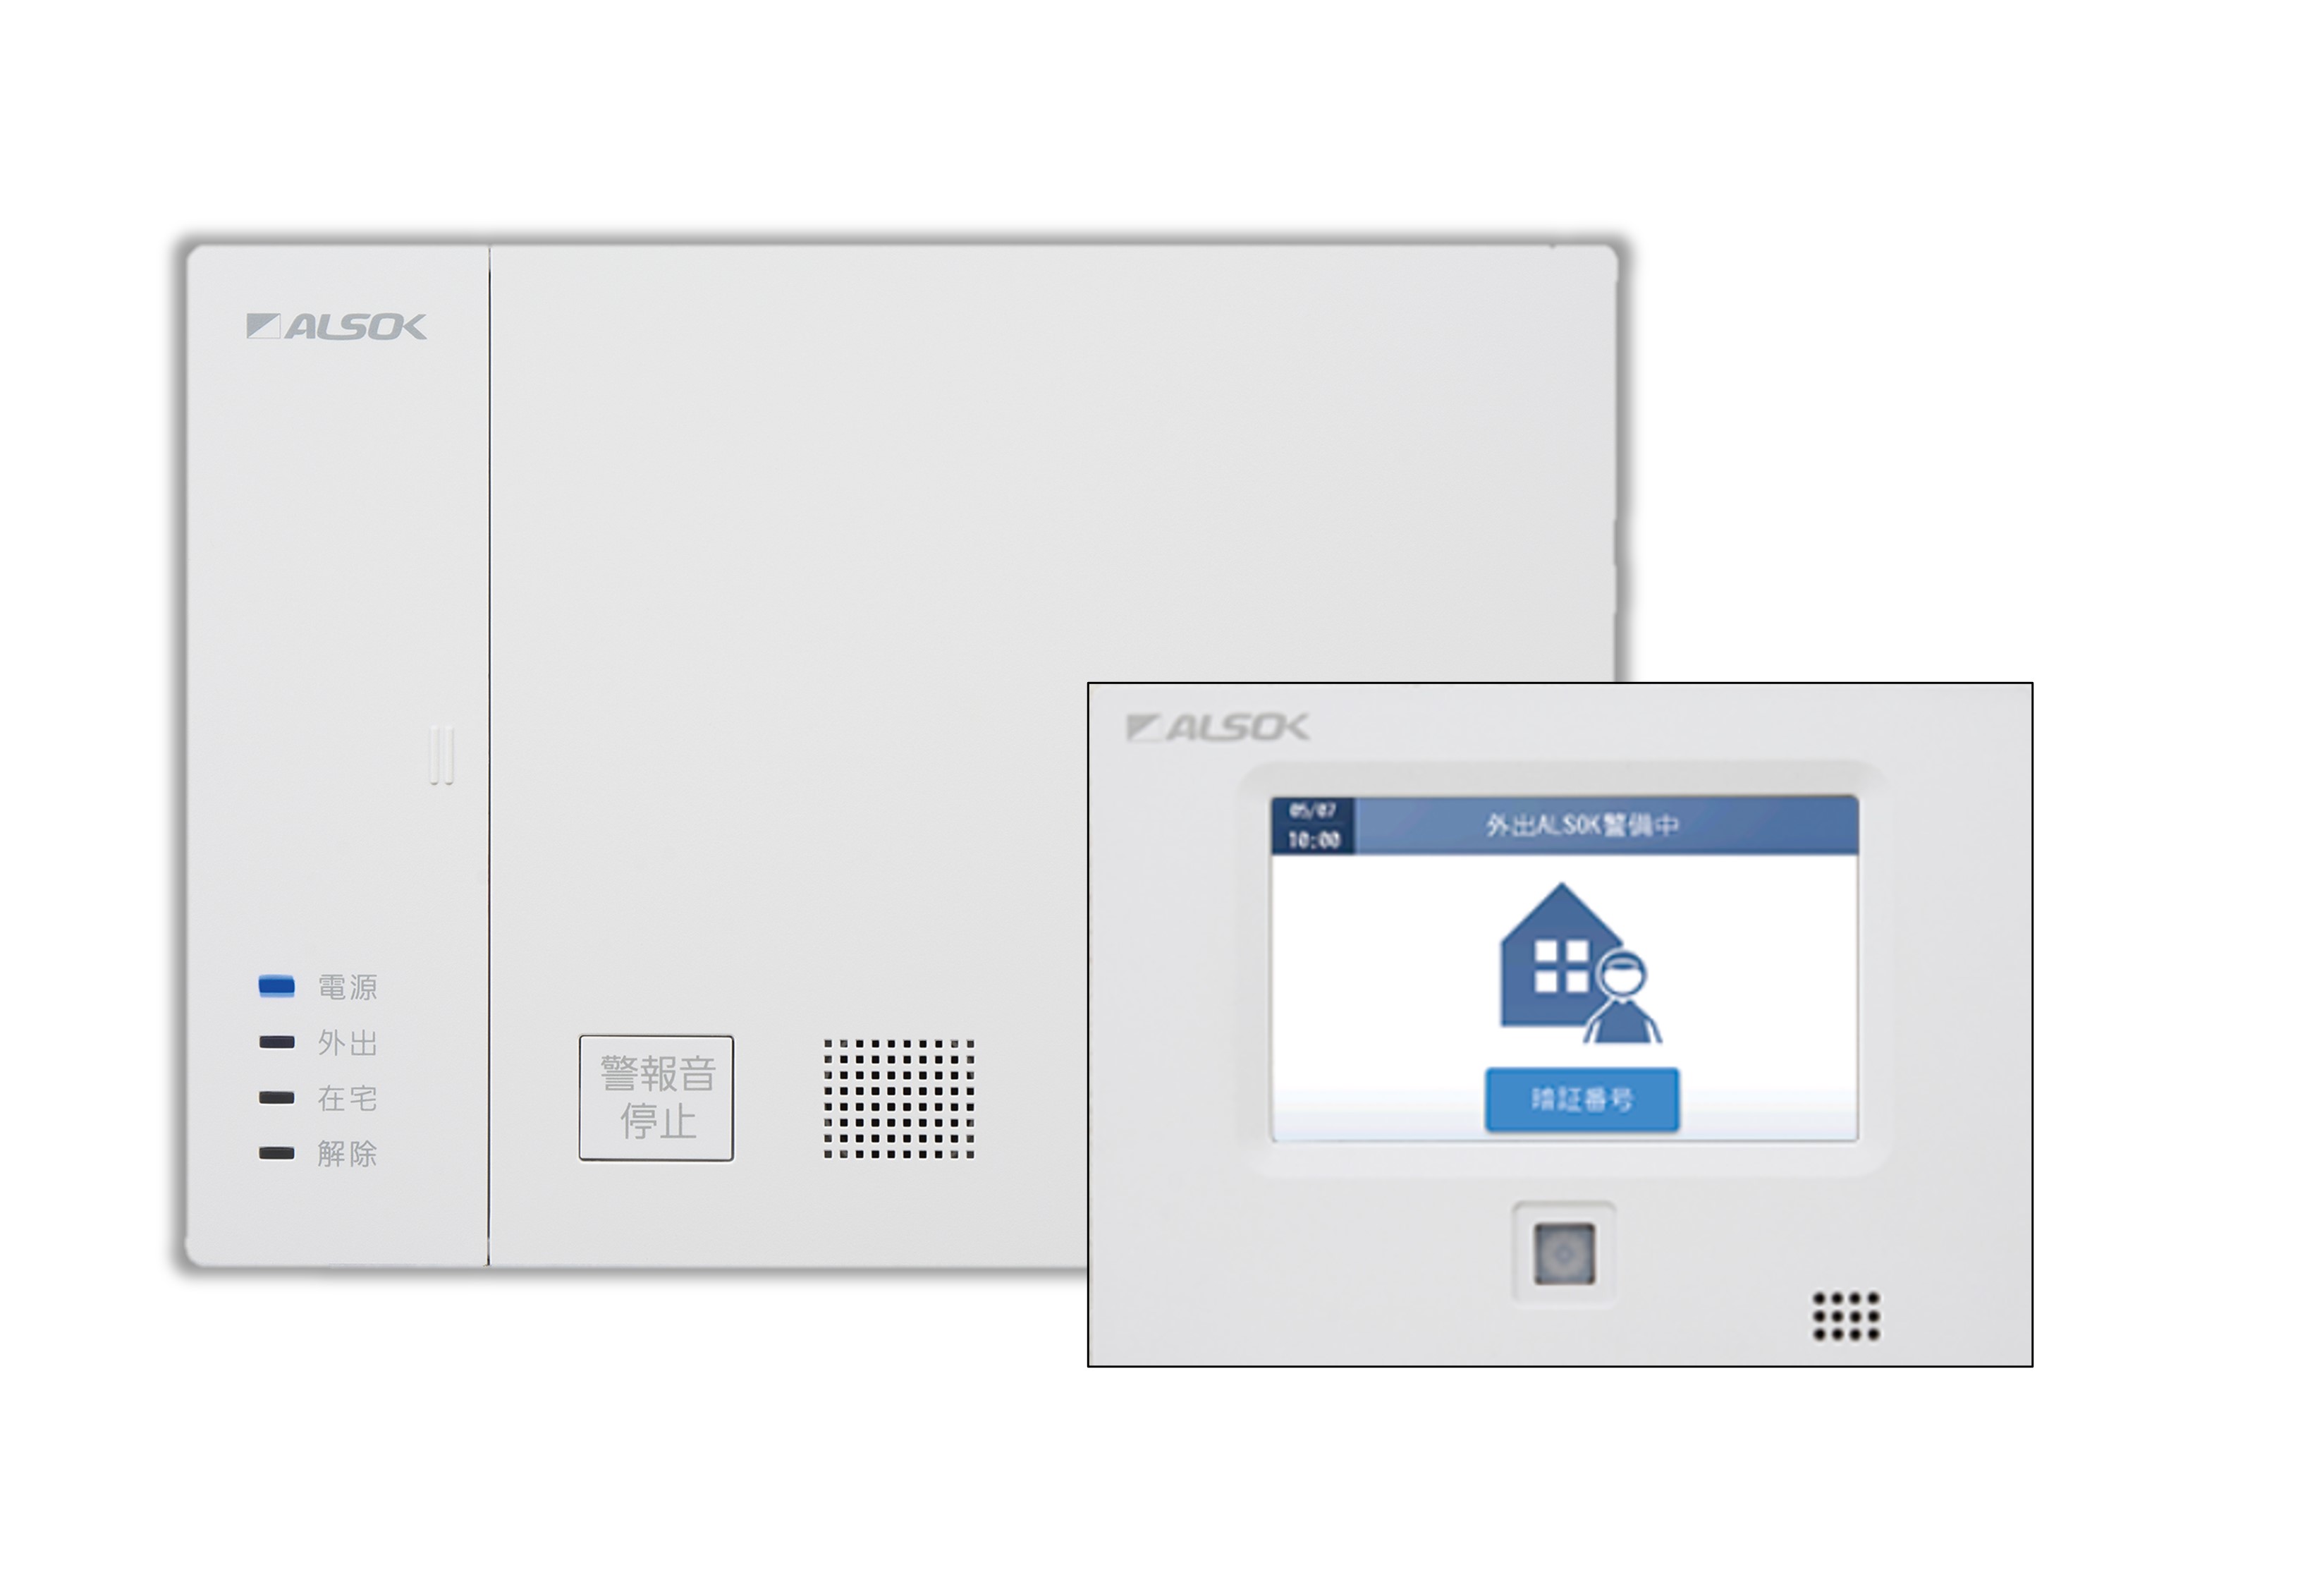
火災の被害を最小限に抑えるためには、火災の発生をすぐに感知し知らせてくれるシステムの導入がおすすめです。ALSOKのホームセキュリティは、空き巣や強盗対策だけではなく火災の発生も感知します。火災による被害の拡大防止にもお役立ていただけます。
火災保険料を決める基準
火災保険料は「純保険料」と「付加保険料」の2つで構成されます。純保険料は、火災などが発生したときに契約者に支払われる保険金の原資です。損害保険料率算出機構が算出する参考純率は、純保険料を決める際に使用されます。
一方、付加保険料は保険会社の運営コストや利益などに充てる保険料です。一定の基準に則っていれば各保険会社が独自に定めることができ、会社ごとに保険料が異なる要因となっています。
純保険料と付加保険料を合わせて決まる火災保険料は、主に次の7つの基準によって金額が変動します。
| 基準 | 保険料に与える影響 |
|---|---|
| 建物の構造 | M構造がもっとも低く、T構造、H構造の順に高くなる |
| 建物の所在地 | 水災リスクなど、地域の災害リスクが高いほど高くなる |
| 延べ床面積 | 面積が大きいほど高くなる |
| 建物の築年数 | 築年数が経過しているほど高くなる傾向がある |
| 契約年数 | 長期契約ほど保険料の総額が割安になりやすい |
| 補償内容・特約の範囲 | 補償範囲を広げるほど高くなる |
| 支払い方法 | 一括払いのほうが割安になりやすい |
ここからは、それぞれの基準について詳しく解説します。
建物の構造
コンクリート造や木造などの建物構造は、火災保険料の評価に影響します。構造区分の詳細と保険料の傾向は下記のとおりです。
| 火災保険料に影響する建物の構造 | 保険料 | |
|---|---|---|
| M構造 | 鉄筋コンクリート造のマンションなど | 低 |
| T構造 | 鉄骨造や省令準耐火建物に該当する2×4構造の一戸建てなど | 中 |
| H構造 | 木造の一戸建てなど | 高 |
M構造がマンション構造、T構造がコンクリート造・鉄骨造などの耐火・準耐火構造、H構造が木造などの非耐火構造と考えると良いでしょう。M構造がもっとも保険料が低くなり、T構造、H構造の順で保険料が高くなる傾向にあります。
建物の所在地
地域によっても、火災保険料は変わります。台風や大雨などの水災、雪災などのリスクが高いと判断されるエリアの家は、保険料が高めになることがあります。
水災リスクは、リスクの度合いに応じて5段階に分類されており、リスクの低い1等地ほど水災補償の保険料が低く設定されます。反対に、リスクが高い5等地では保険料が高くなります。
所在地ごとのリスクに関しては、自治体が作成するハザードマップを確認するのがおすすめです。
延べ床面積
延べ床面積は、建物各階の床面積を合計したものを指します。建物の延べ床面積が大きいほど、災害に遭った際の被害も大きくなると考えられるため、火災保険料が高くなる傾向があります。ただし、一定の条件を満たすロフトやバルコニーは、原則として延べ床面積に含まれません。
建物の築年数
建物の築年数も、火災保険料に影響する要素の一つです。築年数が経過した建物は、老朽化によって水ぬれや風災などの損害が発生しやすいと判断されるため、保険料が高くなる傾向があります。反対に、新築や築浅の住宅は保険料が割安になりやすく、保険会社によっては新築割引や建物築浅割引を設けている場合もあります。中古住宅を購入する際は、築年数による保険料の違いも確認しておきましょう。
契約年数
保険契約の年数(満期までの年数)は保険期間とも呼ばれ、現行の制度では1年から5年契約までが選べます。
多くの保険会社は、長期契約かつ一括払いを選択することで保険料が割安になるプランを提供していますが、長期契約には支払時の負担が大きい、補償内容の定期的な見直しの機会が少ないなどのデメリットも存在します。火災保険の契約年数を決める際は、長期契約と短期契約のメリット・デメリットを比較したうえで決定しましょう。
| 短期契約と長期契約の違い | |
|---|---|
| 短期契約(1年) | 1年ごとに契約内容を見直す機会がある 支払い1回あたりの出費が少ない |
| 長期契約(2~5年) | 保険料の総額が安くなりやすい 更新手続きの手間を省ける 保険料の値上がりの影響を受けにくい |
現行制度で最長の5年契約を一括払いで選ぶと、1年契約を毎年更新する場合と比べて保険料の総額が割安になりやすく、契約期間中に保険料が改定されても影響を受けない点がメリットです。
補償内容・特約の範囲
火災保険料は、どのような損害までカバーするかによっても変動します。例えば、火災や落雷、風災などを基本補償としているプランで盗難や破損、水災などによる損害まで補償してもらう場合は、保険料が上がります。また、第三者に対する損害賠償を補償する「個人賠償責任」や、火災が発生した場合の延焼先に対する補償に利用できる「類焼損害」などの特約を付ける場合も保険料は高くなります。
支払い方法
火災保険料の支払い方法は、月払い・年払い・一括払いから選択できるのが一般的です。多くの保険会社では、一括払いでまとめて支払ったほうが、料金が割安になります。
火災保険の補償対象と範囲
火災保険で補償されるものは多岐にわたります。ここでは、火災保険の補償対象と範囲を解説します。
火災保険の補償対象
火災保険では、火災や落雷、破裂、爆発といった火災関連の事故だけでなく、次のような幅広い損害が補償対象となります。
- 風災・雪災・ひょう災などの自然災害による被害
- 台風や豪雨などによる洪水や土砂崩れなどの水災の被害
- 水ぬれや騒擾(そうじょう)、第三者による破損などの外部からの被害
- 盗難 など
ただし、補償の範囲は加入プランによって異なるため、どのリスクを対象に含めるかを事前に確認しておくことが大切です。
地震は火災保険の補償対象ではない
火災保険は、さまざまな損害が補償の対象となっていますが、地震や噴火による損害は補償対象ではありません。火災や津波によって損害を受けた場合でも、それらの発生原因が地震および噴火であれば火災保険の補償対象外となります。なお、商品によっては、地震による火災で建物が半焼以上となった場合などに、保険金額の一部が地震火災費用保険金として支払われることもあります。
地震・噴火またはこれらによる津波による損害には、「地震保険」で備えます。地震保険は単体での加入はできず、必ず火災保険とセットで加入する必要があります。
万一の火災の他、地震や噴火、津波のリスクが懸念されるようであれば、地震保険と火災保険がセットになったプランに加入しておきましょう。地震保険は、条件が同一であれば保険会社に関係なく保険料は同じです。
なお、現状は住宅ローンを組む際に地震保険の加入は義務付けられていないため、加入するかどうかは任意です。
火災保険の補償範囲
火災保険は、プランによって損害を受けた住宅そのもの以外も補償対象にできます。主に次の3つのパターンから選べるため、じっくり検討して補償対象を選択しましょう。
- 住宅の建物部分の損害のみを補償するプラン
- 家財のみを補償するプラン
- 住宅の建物部分も、それ以外の家財も補償するプラン
火災保険料を抑えるポイント
火災保険料を抑えるには、まず複数の保険会社から見積もりを取り、補償内容と保険料を比較検討することが大切です。
火災保険料は、いざというときの損害を考えれば決して高い出費ではありません。しかし、必要な補償を受けられる前提で保険料を節約する方法があれば、家計にとってメリットになります。ここでは、火災保険料を抑える7つのポイントをご紹介します。
複数の保険会社から見積もりを取る
民間保険会社による保険や団体による共済など、さまざまな火災保険・火災共済があります。保険商品によっても保険料は異なるため、1社/1団体だけではなく複数から見積もりを取り、慎重に比較検討しながら契約先を決めましょう。
補償内容を絞る
必要のない特約を多く付帯していれば、その分保険料は割高になってしまいます。ご自宅に起こり得る「万一」を想定し、必要な補償内容で契約をしましょう。
保険金額を適正に設定する
建物や家財の保険金額は、実際の評価額(再調達価額)に近い金額で設定することが大切です。再調達価額とは、同等の建物を建て直したり、同等の家財を買い直したりするのに必要な金額のことです。
保険金額を評価額より高く設定すると、保険料が割高になる「超過保険」となるおそれがあります。評価額を超えた部分は、損害を受けても保険金として支払われません。反対に、保険金額を低く設定しすぎると「一部保険」となり、万一の際に十分な補償を受けられないおそれがあります。
家財の保険金額は、世帯人数や暮らし方に応じて、保険会社が示す家財の評価額の目安などを参考に設定しましょう。
保険料を一括で支払う
同じ条件の保険であっても、保険料を一括で支払うプランと月額など分割で支払うプランが用意されていることが一般的です。一括払いを選ぶと、支払う保険料の総額を抑えられる場合があります。
自己負担額(免責金額)を設定する
保険料は、自己負担額を設定することでも抑えられます。自己負担額とは、火災などにより保険金の支払いが発生した場合に契約者が負担する金額のことです。例えば、自己負担額を5万円に設定すると、損害額が20万円であった場合は差額の15万円が保険金として支払われます。
ただし、自己負担額を高くしすぎると、実際に保険金の支払いが発生した場合に十分な補償を受けられなくなるおそれがあるため、無理のない範囲で設定しましょう。
契約期間を長期にする
1年契約と5年契約では、一般的に5年契約にしたほうが保険料の総支払額は安くなります。保険料が値上げされた場合でも、契約期間内は契約時の保険料率が適用されるため、値上げの影響を受けません。
保険会社の割引を活用する
火災保険料の負担を抑えるには、保険会社が提供している割引を活用するのもおすすめです。例えば、Web申し込みによる割引や新築割引、建物築浅割引などの制度があります。保険会社によって内容や割引率は異なるため、事前に確認してから申し込みましょう。
マイホームの購入時に火災保険の加入は必須?
法律上、火災保険への加入は義務付けられていません。しかし、マイホームを持っている方の多くは、火災保険に加入しています。その理由は、住宅ローンを契約する際に、金融機関から火災保険への加入を融資の条件として求められることが多いためです。中古住宅でも、住宅ローンを利用する場合は加入を求められるのが一般的です。一方、住宅ローンを組まずに購入した場合や、親族から譲渡・贈与を受けた場合などは、加入するかどうかを自分で判断することになります。
火災保険に加入しないことによるリスク
火災保険に加入しない場合、火災や自然災害が発生した際に大きな経済的損失を被るおそれがあります。ここでは、火災保険に加入しないことで生じる主なリスクを解説します。
失火による自宅の損害を自己負担で補償する必要がある
火災保険に加入していない場合、自宅で発生した火災による建物や家財の焼失・損壊などに対し、自己負担で修復・再建する必要があります。住宅の建て替えが必要となった場合、費用は数千万円以上にのぼることもあり、家計への影響は甚大です。
また、賃貸住宅でも火災によって室内を損傷させた場合には、原状回復費用を請求されることがあります。
近隣住宅からのもらい火による損害に備えられない
隣家からのもらい火で自宅が被害を受けた場合であっても、法律上は損害賠償を請求できないケースがほとんどです。これは「失火責任法」により、故意または重大な過失がない場合、火元となった人に損害賠償責任が発生しないと定められているためです。
そのため、もらい火による被害を受けたとしても、自身の火災保険で備えていなければ補償を受けられないおそれがあります。
火災以外の災害に対する備えも不足する
火災保険は、火災だけではなく落雷や風災、雪災、水災など、自然災害による損害も補償対象に含まれています。火災保険に加入していない場合、こうした予期せぬ自然災害による損害にも備えられません。台風や豪雨による被害が増えている近年では、火災以外のリスクにも対応できる火災保険の重要性がますます高まっています。
日本の火災発生状況
以下は、2016年~2025年の10年間における火災発生件数の推移をグラフ化したものです。
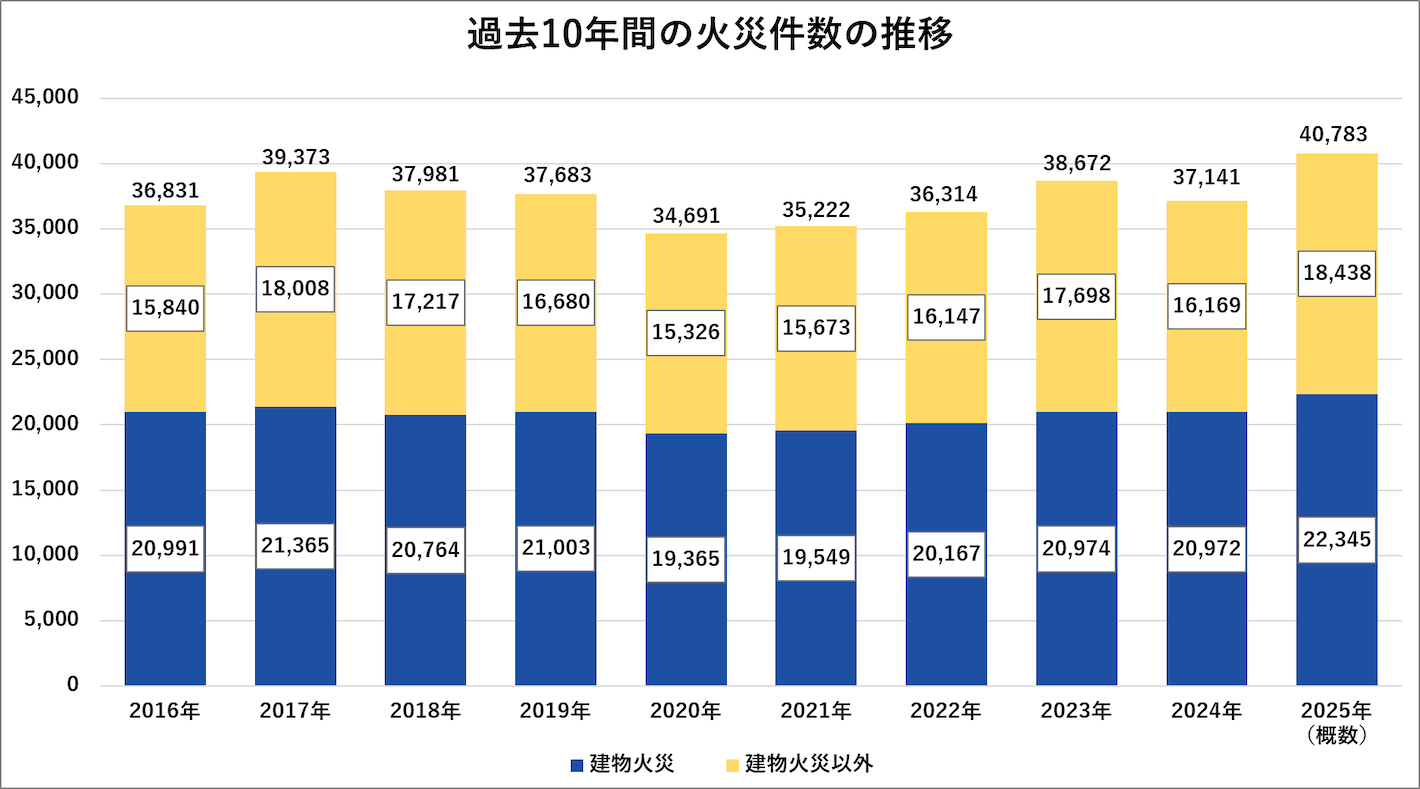
2025年の総出火件数(概数)は40,783件となっており、そのうち住宅が含まれる「建物火災」は22,345件で、いずれも2024年(確定値)の37,141件、20,972件から増加しています。総出火件数の半数以上を建物火災が占めていることから、火災保険への加入は万一のときの備えとして重要であることが分かります。
火災保険加入のタイミング
マイホームの購入にあわせて火災保険に加入する場合は、基本的に住宅を引き渡す日までに契約が済んでいれば問題ありません。しかし引き渡し日の前後は何かと忙しくなるため、引き渡しの半月前ごろまでには加入を済ませておくと良いでしょう。注文住宅を購入する場合は期間に余裕を持って計画できますが、建売住宅や完成済みの住宅の場合は引き渡しまでの時間が限られることもあるため、早めに準備をしましょう。
防犯だけじゃない、火災もいち早く感知するALSOKのホームセキュリティ
ALSOKと聞くと防犯対策のイメージが強いかもしれませんが、ALSOKのホームセキュリティは火災の発生も感知します。就寝中や外出中など火災に気づきにくい時間帯は発見が遅れやすいため、早期感知の仕組みが安心につながります。
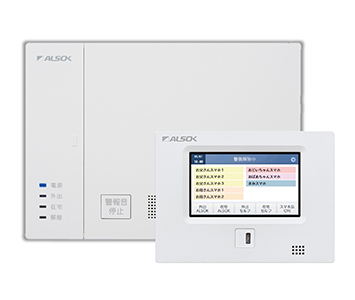
ALSOKのホームセキュリティは、不審者の侵入だけではなく「火災」も監視。「セルフセキュリティ」と「オンラインセキュリティ」の2種類から選択できます。
セルフセキュリティでは、お手頃価格でホームセキュリティを実現でき、火災発生時などもしものときにはALSOKの依頼駆けつけが利用可能です。
オンラインセキュリティでは、設置したセンサーが火災の発生や侵入などの異常を感知するとALSOKが駆けつけます。さらに、スマートフォンを持っているだけで外出時はワンタッチで警備を開始でき、帰宅時は自動で警備を解除できる機能も活用いただけます。
また、在宅中も警備をセットできるので、就寝中や一人での在宅時にも安心です。
火災保険による備えとあわせて、早期感知という備えも検討してみてはいかがでしょうか。
特に空き家では、適切に管理されていない場合、放火や火災が発生しやすくなるおそれがあります。HOME ALSOK るすたくサービスは、空き家や長期不在にしている家を1カ月に1回巡回し、郵便物の回収・整頓を行います。オプションで、侵入・火災などの異常発生時にALSOKが駆けつける「るすたくセキュリティ」にもご加入いただけます。
まとめ
火災保険に加入していても万一の事態による損害はできるだけ抑えておきたいものです。損害を受けてしまったときの備えに加え、被害を最小限に抑えるための備えも整えておきましょう。
空き家や賃貸経営の物件を含め、物件の種類にかかわらず、日頃の備えと火災の早期発見の両方を意識することが大切です。
引っ越しをするタイミングは、セキュリティ対策を見直す良い機会です。火災や侵入などの異常を感知するALSOKのホームセキュリティを取り入れて、新居の安全対策強化を考えてみてはいかがでしょうか。