一戸建ては新築と中古、どっちを選ぶ?統計データをもとに徹底比較

本記事では、国土交通省の住宅市場動向調査をはじめとする最新の統計データをもとに、新築一戸建てと中古一戸建ての違いやメリット・デメリット、実際の購入者の動向などを徹底比較します。
新築と中古のどちらが適しているかは、予算・希望する立地・住宅性能・入居後の修繕負担によって異なります。
しかし、住宅選びは人生における大きな決断であり、後悔したくないと悩まれる方も多いのではないでしょうか。
【この記事で分かること】
- 新築一戸建てと中古一戸建ての違い
- 新築一戸建て・中古一戸建てが向いている人
- 新築・中古それぞれのメリット・デメリット
目次
新築一戸建てと中古一戸建ての違い
「新築」とは、新たに建設された住宅のうち、建設完了から1年以内で、かつ、まだ誰も住んだことのない住宅のことを指します。一方で「中古住宅」とは、過去に一度でも人が住んだことがある住宅のことです。また、建設完了から1年を経過している場合においても、中古物件(未入居物件)として扱われます。未入居であっても築1年を超えた物件は新築として扱われないため、購入時には注意が必要です。
住宅金融支援機構の「2025年度フラット35利用者調査」をもとに、新築一戸建てと中古一戸建ての購入割合を見ていきましょう。
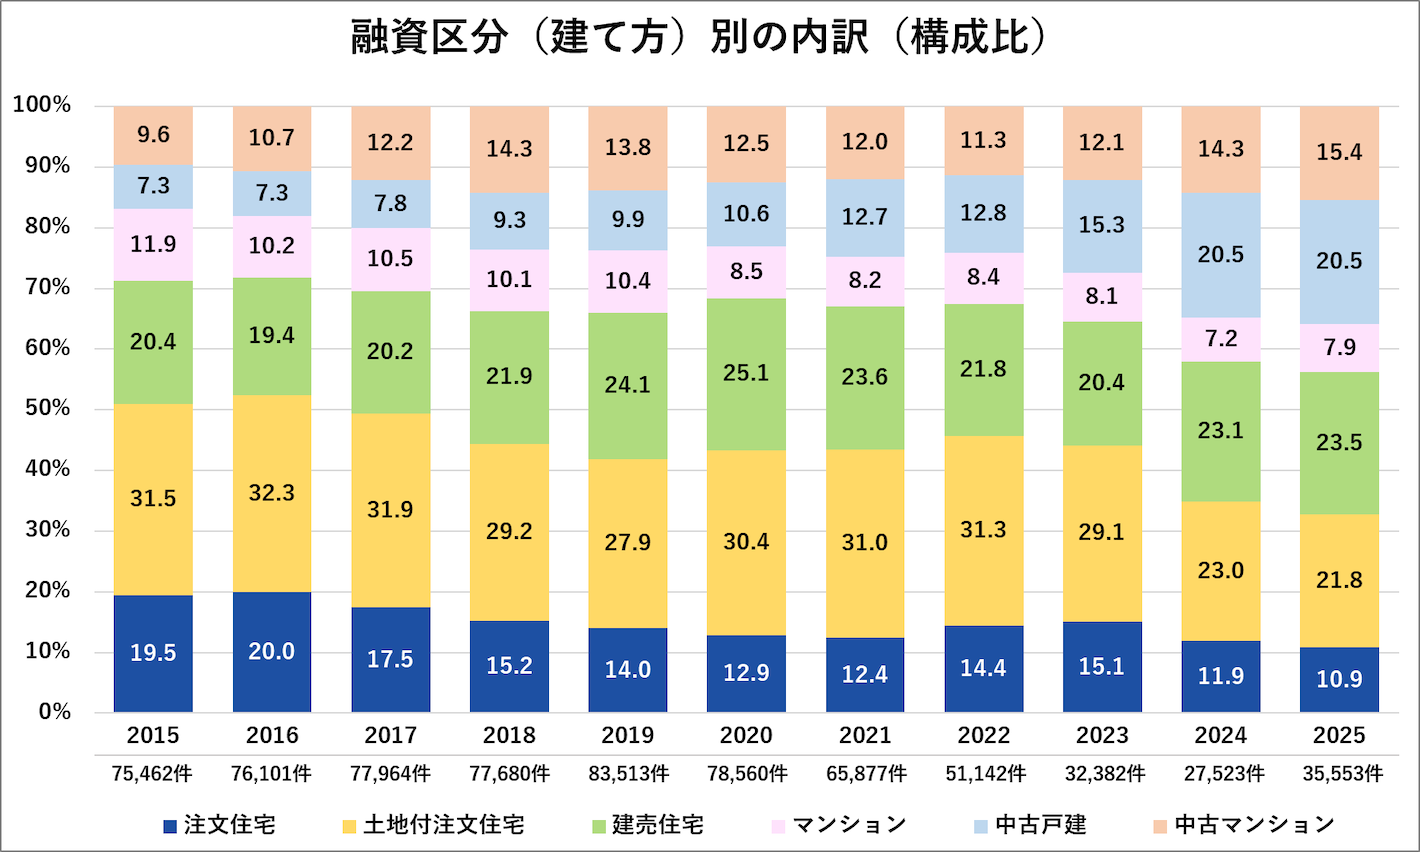
フラット35の利用割合を見ると、「注文住宅(土地付注文住宅を含む)」は2015年51%から2025年32.7%に減少しています。一方、「中古戸建」の割合は2015年7.3%から2025年は20.5%と、大幅に増加しています。この背景には、全国的な空き家の増加や新築一戸建ての価格高騰、リノベーション・リフォーム物件の人気上昇などが影響しており、中古住宅を一つの選択肢として積極的に検討する傾向が強まっていると考えられます。
新築一戸建てと中古一戸建てはどっちが良い?
購入価格を抑えたい場合は「中古」、建物の新しさや最新の住宅性能を重視する場合は「新築」が候補になります。ただし、住宅ローン控除は新築・中古だけでなく、省エネ性能、入居時期、世帯要件などによって異なるため、物件ごとの確認が必要です。
新築一戸建てに向いている人
- 住宅性能(断熱・耐震・省エネ)を重視したい人
- 税制優遇をしっかり活用したい人
- 建物の状態を気にせず長く安心して住みたい人
新築一戸建ては、高い住宅性能や充実した税制優遇を受けられる点が魅力です。初期費用はかかりやすいものの、修繕の心配が少なく、長期的に安心して暮らせる住まいを求める方に向いています。
中古一戸建てに向いている人
- 費用を抑えて一戸建てを購入したい人
- 希望のエリア・立地を優先したい人
- リノベーションも含めて住まいづくりを楽しみたい人
中古一戸建ては、新築より価格を抑えやすいうえ、物件数も豊富で希望のエリアを見つけやすいことが特徴です。リノベーションによって内装を刷新すれば、費用を抑えながら理想の住まいづくりを楽しめます。
新築一戸建てのメリット・デメリット
新築一戸建てには、高い住宅性能や税制優遇などのメリットがある一方で、価格が高くなりやすいといったデメリットも存在します。双方を理解したうえで検討することが大切です。
新築一戸建てのメリット
- 断熱・耐震などの住宅性能が高く、最新の設備が整っている
- 主要構造部分などは10年間の瑕疵担保責任の対象となっている
- 内覧会で契約内容との相違があれば売主に対応を求められる
- 住宅ローン控除の借入限度額は住宅性能などによって中古より大きくなりやすい
- 固定資産税の減額措置を受けられる
- 防犯性能の高い最新設備が標準搭載されていることが多い
新築一戸建ては、現行の耐震・省エネ基準に適合し、最新設備が整っている点が魅力です。構造耐力上主要な部分と雨水の浸入を防止する部分については、売主などが10年間の瑕疵担保責任を負います。内覧会では施工状態を確認し、契約内容との相違があれば是正や補修を求められる点もメリットです。
また、住宅ローン控除の借入限度額は、認定長期優良住宅などの場合、新築4,500万円、中古3,500万円と新築のほうが高く設定されています。一定の要件を満たす新築一戸建ては、固定資産税が3年間(認定長期優良住宅は5年間)2分の1に減額されます。
防犯面では、ディンプルキーやセンサーライト付きインターホンなどが標準搭載されている場合もあります。
新築一戸建てのデメリット
- 中古一戸建てよりも住宅価格が高額になりやすい
- 希望のエリアで見つからない場合がある
- 分譲地・造成地の場合、周辺環境が未確定で将来の変化を予測しづらい
- 実際に住んでみないと日当たりや騒音などが分かりにくい
新築住宅は建築費や設備費用がかかるため、中古住宅より高額になりやすいといえます。実際に、令和7年度の平均購入資金では注文住宅・分譲戸建住宅と既存(中古)戸建住宅との間に2,000万円以上の差があります。
また、人気エリアでは土地や物件が限られ、価格や間取りなどで妥協が必要になる場合があります。分譲地・造成地では、治安や交通量、地域コミュニティなど将来の周辺環境を予測しにくい点にも注意が必要です。建築中や完成直後は、日当たりや騒音、人通りを実際の暮らしに近い状態でイメージしづらい場合もあります。
中古一戸建てのメリット・デメリット
中古一戸建てには、価格を抑えやすく物件を選びやすいメリットがある一方、経年劣化や耐震性などに注意が必要というデメリットも存在します。
中古一戸建て住宅のメリット
- 新築よりも住宅価格を抑えられる
- 希望のエリアで物件を見つけやすい
- インスペクション制度の説明を受ける機会が法的に保証されている
- 実際に街が形成された状態のため、周辺環境を内覧時に確認できる
- 診断で欠陥が見つかった場合、価格交渉の材料にできる
中古一戸建て住宅は、新築よりも購入価格を抑えやすく、リフォーム費用を含めても総額を抑えられる場合が多いです。物件数が多いため希望エリアで探しやすく、すでに街が形成されていることから、内覧時に騒音・人通り・日照・治安などを確認できる点もメリットです。2018年施行の改正宅建業法により、宅建業者には、媒介契約時に建物状況調査を実施する者のあっせんに関する事項を記載した書面の交付が義務付けられています。調査を実施している場合は、結果概要の重要事項説明が必要です。インスペクションで劣化や欠陥が見つかれば、購入判断や価格交渉の材料にできます。
中古一戸建て住宅のデメリット
- 設備が古く、不具合が起きやすい
- 耐震基準や住宅の安全性に注意が必要
- 経年劣化や修繕履歴が不明で、劣化・欠陥の実態が見えにくい
- 新築時にあった保証期間の多くがすでに消化・終了している
- 住宅ローン控除の条件や上限が、住宅性能・入居時期などによって異なる
- 購入時に仲介手数料がかかる
- 鍵やインターホンなど防犯設備が更新されていない場合がある
中古一戸建て住宅は築年数に応じて設備の劣化や不具合が生じやすく、修繕履歴が不明な場合は状態を把握しにくい点がデメリットです。旧耐震基準の住宅は、購入前にホームインスペクションや耐震診断を行い、安全性を確認するとリスク軽減につながります。
新築時の保証が終了している場合も多く、住宅ローン控除の借入限度額・控除期間は住宅性能、入居時期、世帯要件などによって異なります。また、取引形態によっては仲介手数料がかかるため、新築とは費用構造が異なります。
鍵やインターホンなどが更新されていない場合は、鍵交換やホームセキュリティの後付けも検討しましょう。
新築一戸建てと中古一戸建て、購入者はどんな理由で選んでいる?
| 1位 | 2位 | 3位 | |
|---|---|---|---|
| 新築一戸建て(注文住宅取得世帯) | せっかくのマイホームは新築の方が気持ち良いから(67.4%) | 給水管等の設備の老朽化が心配だったから(31.2%) | リフォーム費用やメンテナンス費用で結局割高になると思ったから(27.5%) |
| 新築一戸建て(分譲戸建住宅取得世帯) | せっかくのマイホームは新築の方が気持ち良いから(59.7%) | リフォーム費用やメンテナンス費用で結局割高になると思ったから(30.6%) | 汚れや不具合が心配だったから(30.0%) |
| 中古一戸建て(既存(中古)戸建住宅取得世帯) | 予算的にみて既存(中古)住宅が手頃だったから(70.0%) | 新築にこだわらなかったから(39.9%) | リフォームによって快適に住めると思ったから(29.6%) |
以下では、国土交通省の「令和7年度 住宅市場動向調査報告書」の統計データをもとに、新築一戸建てと中古一戸建ての選択理由や資金調達の方法、購入世帯の特徴を比較します。
※注文住宅は全国、その他の住宅種別は主に三大都市圏を対象とした調査であり、数値は単純に優劣を比較できるものではありません。それぞれの住宅種別で見られる傾向として参照してください。
※三大都市圏とは、首都圏(埼玉・千葉・東京・神奈川)・中京圏(岐阜・愛知・三重)・近畿圏(京都・大阪・兵庫)を指します。(国土交通省「令和7年度住宅市場動向調査」の定義)
新築・中古、選ばれる理由の違い
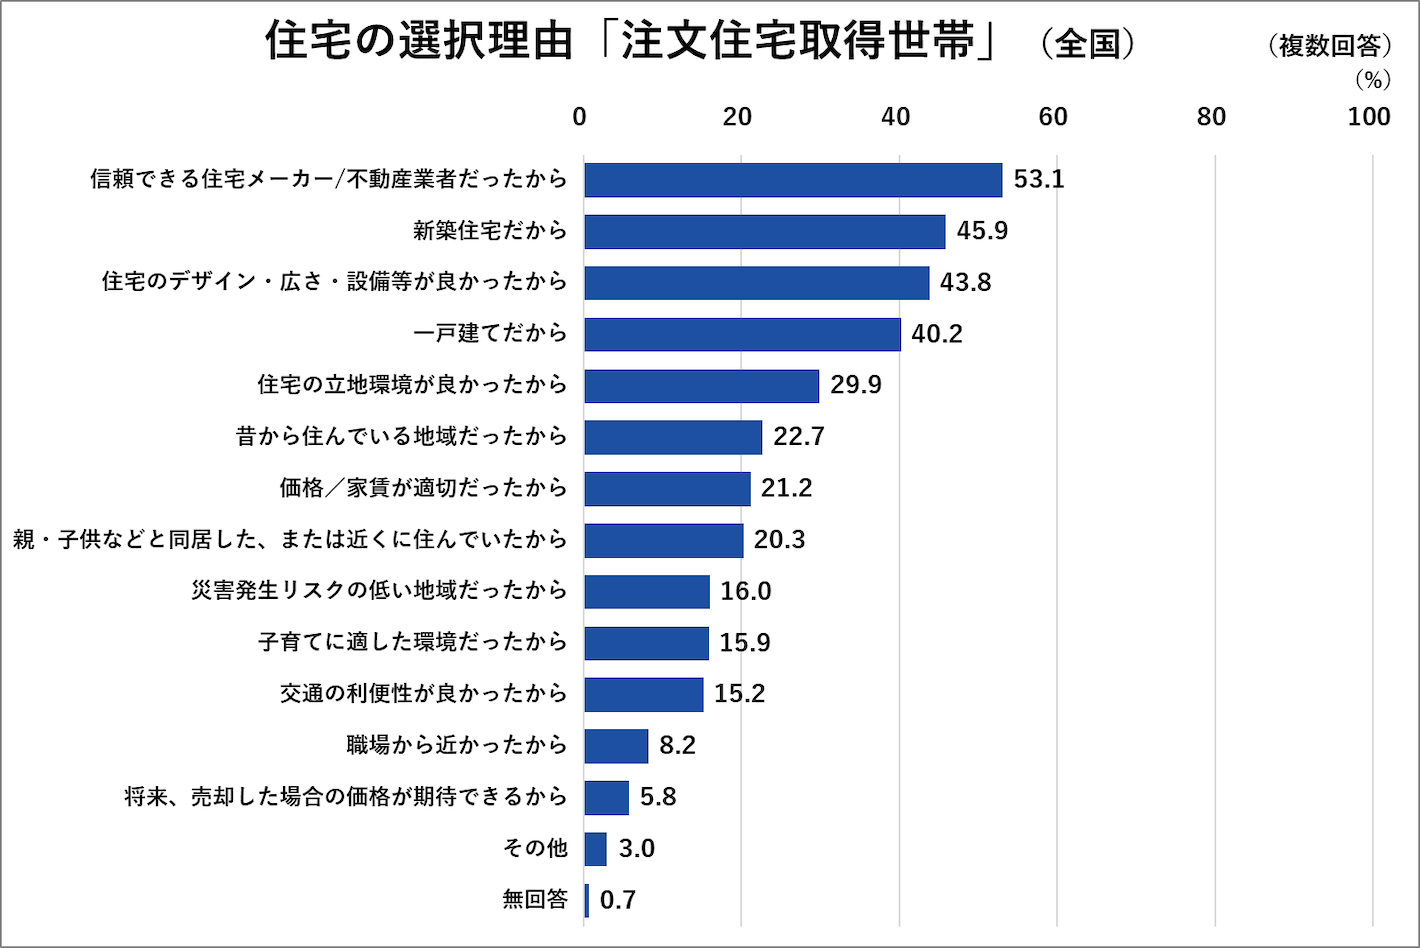
注文住宅取得世帯の住宅選択理由では、「信頼できる住宅メーカー・不動産業者だったから」が53.1%と最も多く、次いで「新築住宅だから」が45.9%、「住宅のデザイン・広さ・設備等が良かったから」が43.8%となっています。注文住宅購入者は、新築住宅であることや、自分の理想とする住まいを実現することを重視する傾向があります。
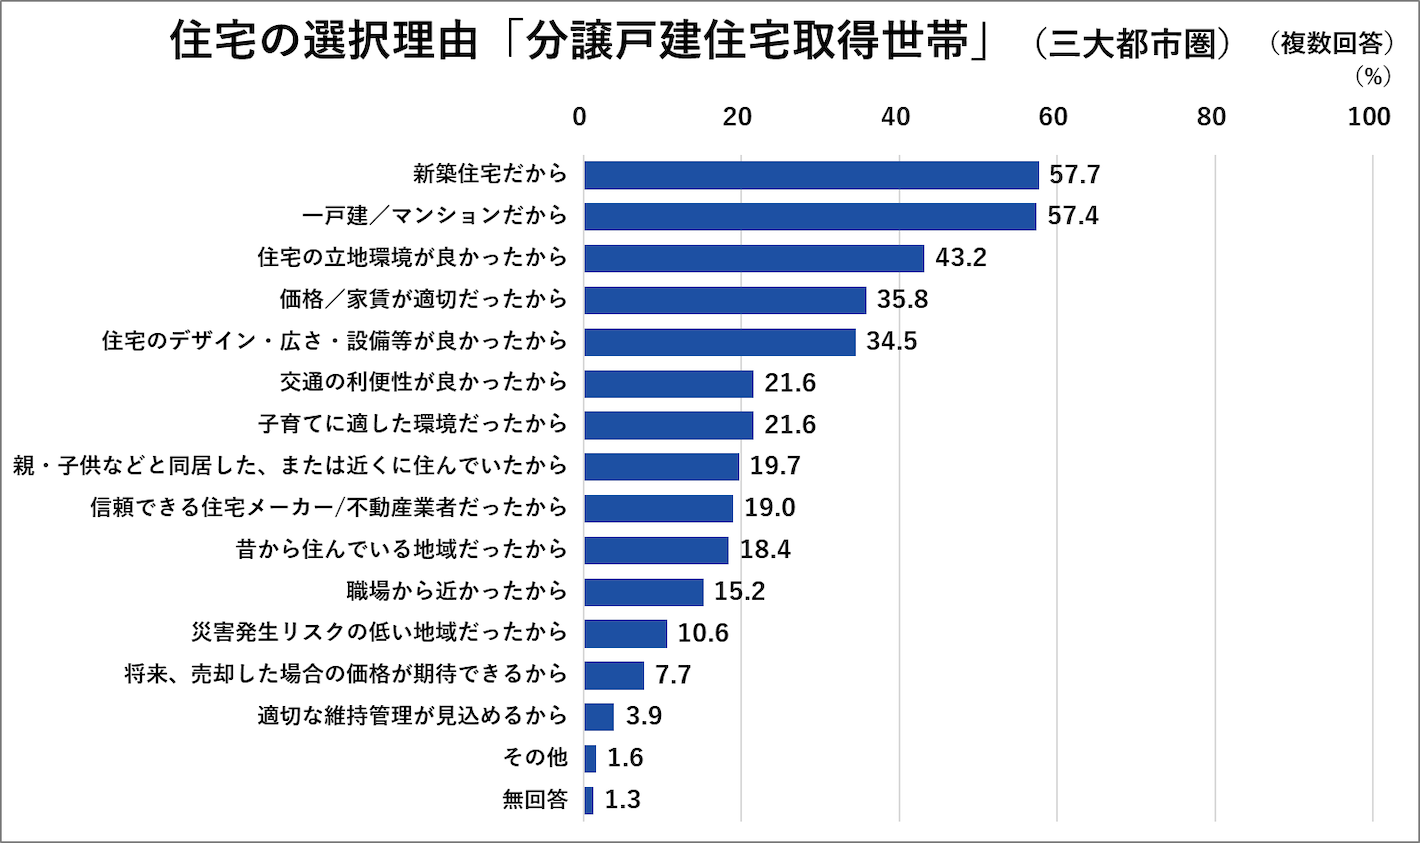
次に、分譲戸建住宅取得世帯の住宅選択理由としては、「新築住宅だから」が最も多く57.7%でした。次いで、「一戸建てだから」が57.4%、「住宅の立地環境が良かったから」が43.2%と上位に挙がっています。注文住宅購入者と同様に、新築住宅で理想の住まいを実現したいというニーズが高いものの、分譲戸建住宅を選択した世帯は、立地条件にもこだわっていることが分かります。
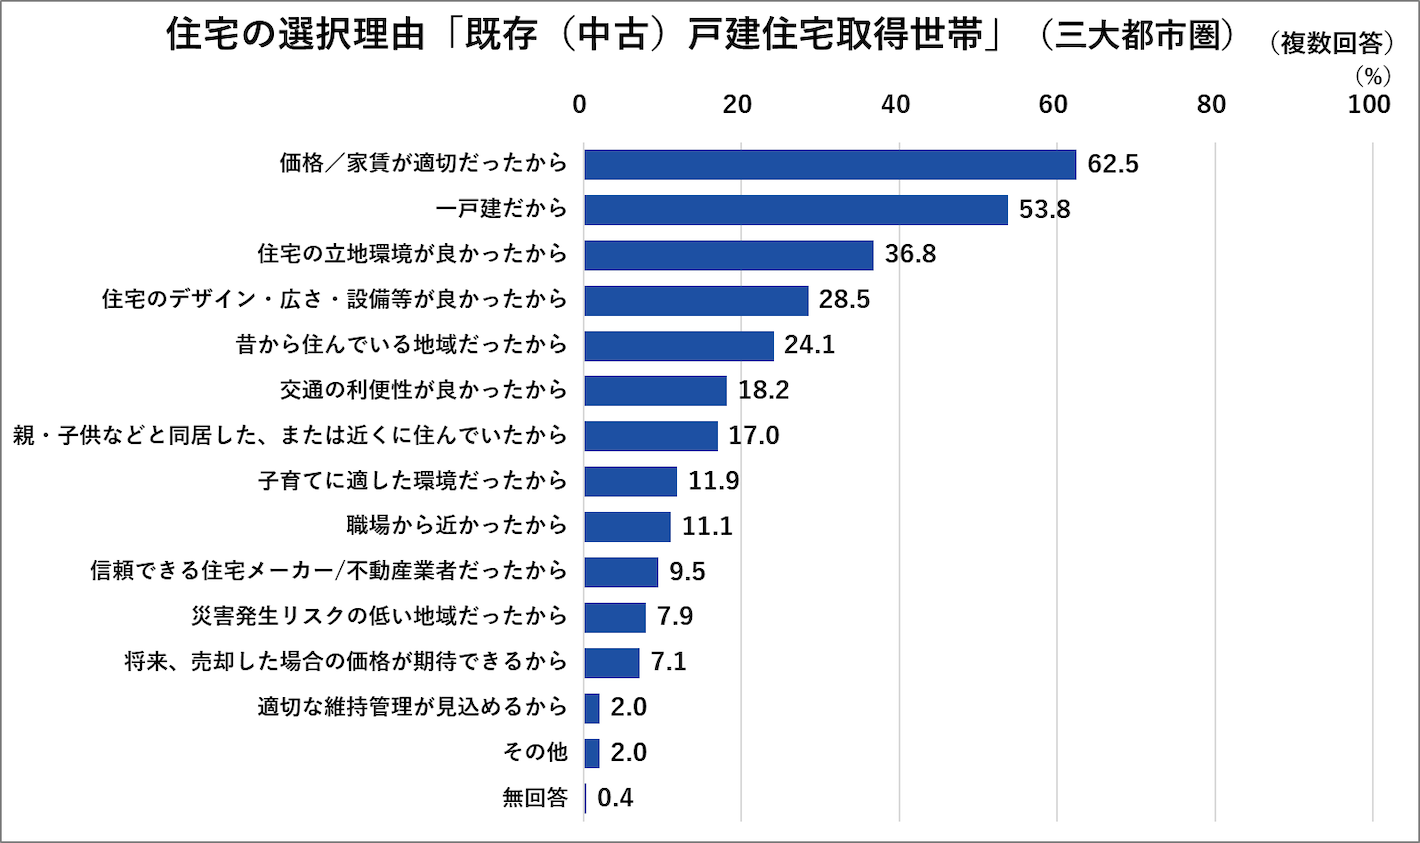
一方で、既存(中古)戸建住宅取得世帯の住宅選択理由では、「価格が適切だったから」が最も多く62.5%となっています。次いで「一戸建てだから」が53.8%で、「住宅の立地環境が良かったから」が36.8%と続いています。中古住宅は、価格の手頃さを重視する世帯に特に支持されています。
さらに注目すべきは、既存(中古)戸建住宅取得世帯のうち37.9%が新築の分譲戸建住宅との比較検討を行っていることです。多くの購入者が新築の分譲と中古の両方を検討したうえで、最終的に中古住宅を選択していることが分かります。
新築住宅取得者が中古を選ばなかった理由
新築住宅取得者が中古住宅を選択しなかった理由を見ると、注文住宅・分譲戸建住宅を選んだ世帯どちらも「せっかくのマイホームは新築の方が気持ち良いから」が最も多くなっています。他にも「耐震性や断熱性など品質が低そうだから」「リフォーム費用やメンテナンス費用で結局割高になると思ったから」「隠れた不具合が心配だったから」という回答が多く挙げられています。中古住宅の安全性や設備状態に対する懸念が、新築選択の大きな要因となっていることが分かります。
中古購入者が中古を選んだ理由
中古住宅取得者が中古住宅を選択した理由を見ると、「予算的にみて既存(中古)住宅が手頃だったから」が最も多く70.0%となっています。次いで「新築住宅にこだわらなかったから」が39.9%となっています。
中古住宅取得者は、費用を抑えたいという経済的な理由を考慮して住宅選択を行っていることが読み取れます。
新築・中古の資金調達方法の違い
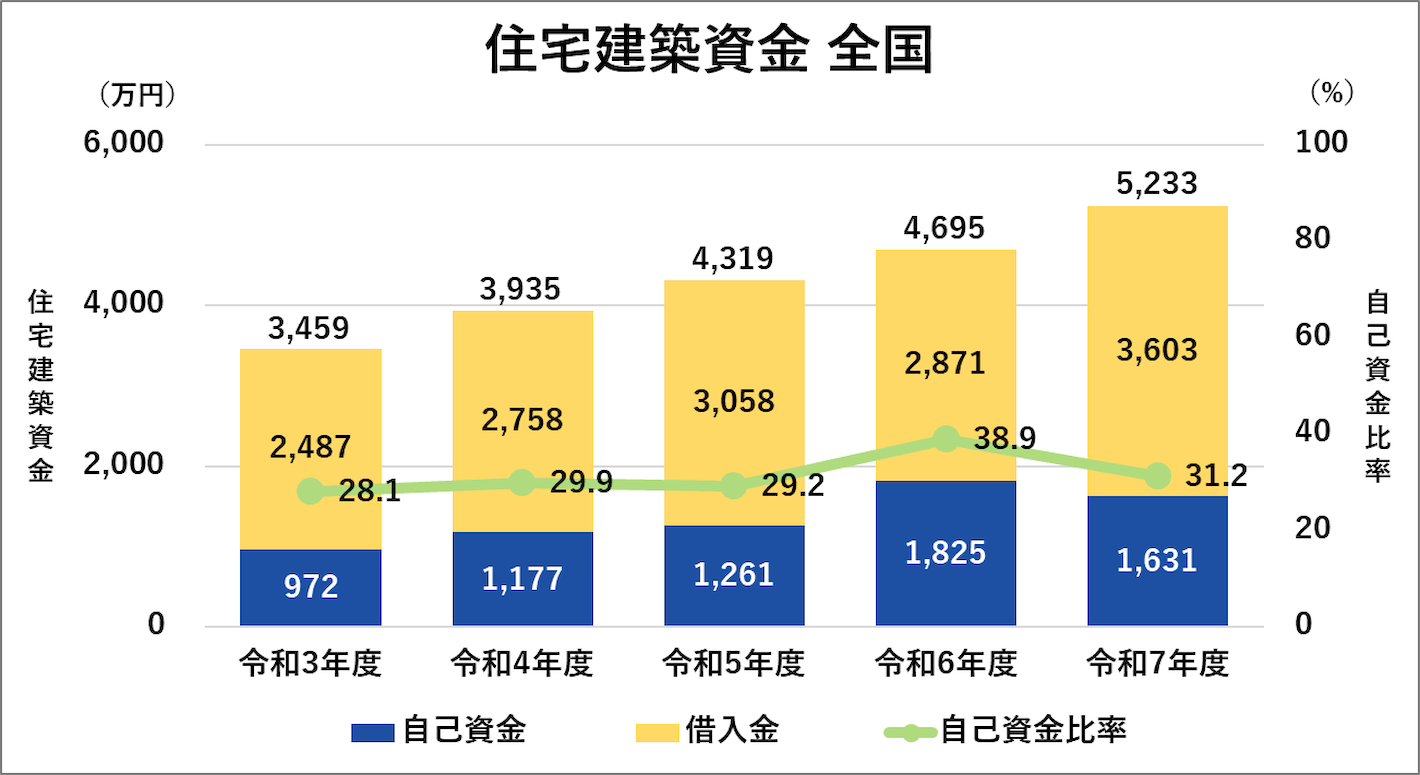
次に、資金調達別の比較を見てみましょう。令和7年度の住宅建築資金の全国平均は5,233万円で、うち自己資金が1,631万円、自己資金比率は31.2%でした。令和3年度から住宅購入資金が全体的に増加傾向にあります。
なお、土地を購入した注文住宅取得世帯の資金総額は全国平均で7,646万円です。
注文住宅の場合、住宅ローンの年間返済額は全国平均164.9万円で、ローン返済期間は建築資金だけの場合34.4年、土地購入の場合は35.7年となっています。
出典:国土交通省「令和7年度住宅市場動向調査報告書」
※調査エリアは三大都市圏
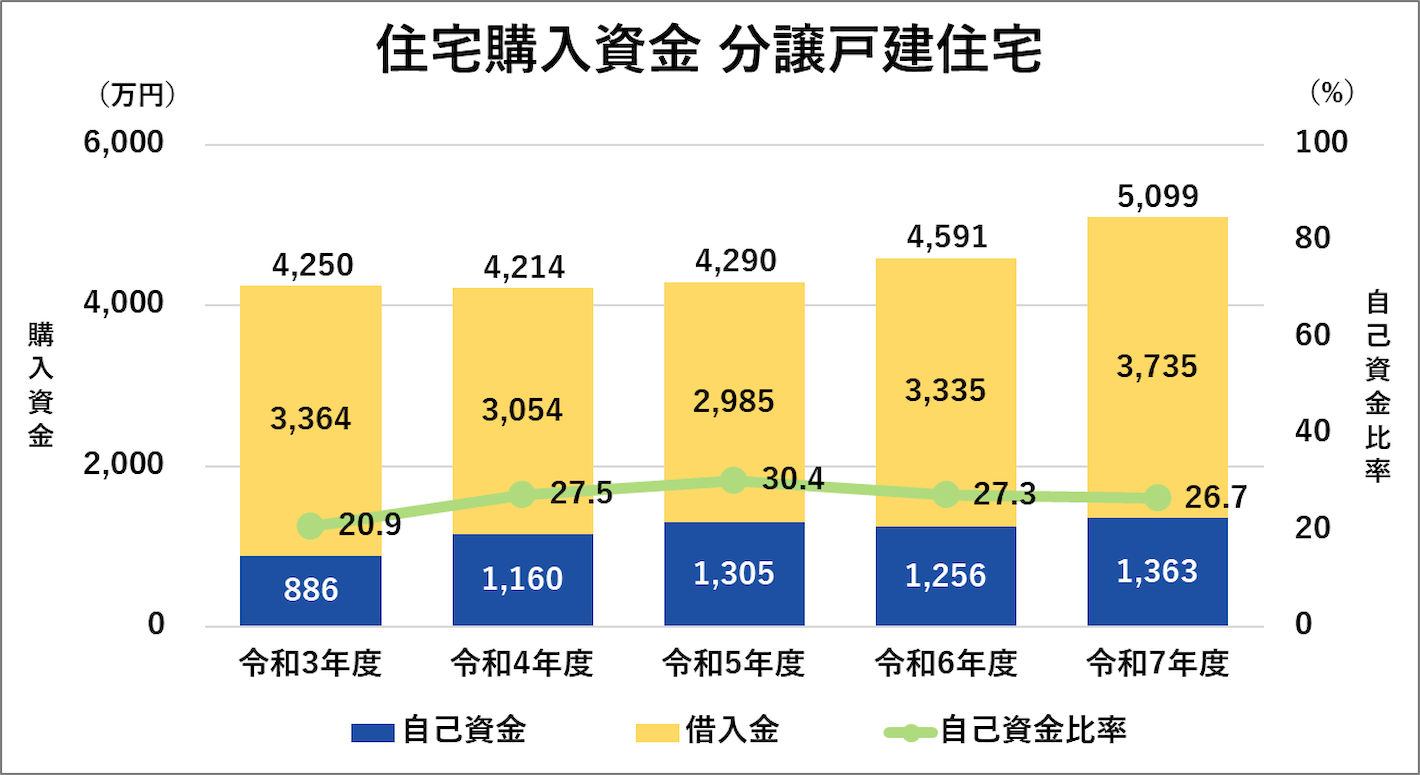
分譲戸建住宅の購入資金は平均5,099万円で、自己資金が1,363万円、自己資金比率は26.7%です。住宅購入資金は5年間で増加傾向にありますが、自己資金比率は大きな変化がありません。
住宅ローンの年間返済額は平均148.7万円で、ローン返済期間は34.2年となっています。
出典:国土交通省「令和7年度住宅市場動向調査報告書」
※調査エリアは三大都市圏
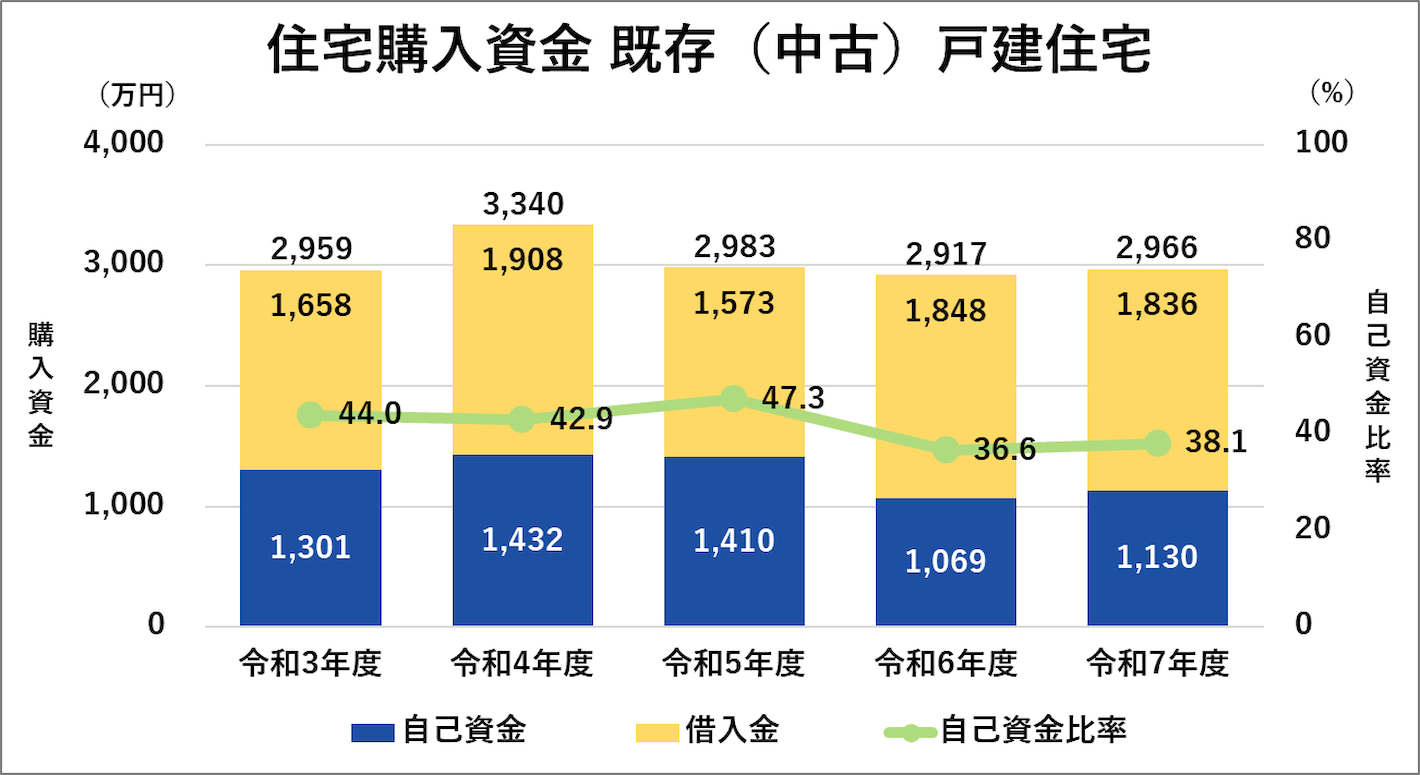
一方、既存(中古)戸建住宅の住宅購入資金は2,966万円で、分譲戸建とは2,000万円以上、土地取得した注文住宅とは倍以上の差が開いています。自己資金は1,130万円、自己資金比率は38.1%という結果でした。
住宅ローンの年間返済額は平均111.3万円、ローン返済期間は29.0年となっており、新築住宅と比較して短期間での完済を計画している人が多いことが分かります。
購入者の世帯・年収による違い
次に、一戸建て住宅を購入した世帯の年齢や年収について見ていきましょう。
注文住宅を取得した世帯主の平均年齢は、全国が44.7歳、三大都市圏が47.0歳でした。分譲戸建住宅の場合、平均で38.9歳となっています(三大都市圏)。既存(中古)戸建住宅の平均年齢は47.3歳です(全国)。
また、年齢分布を見ると、子育て世代を含む40代の割合は既存(中古)戸建で多くなっています。50代、60歳以上の割合は建て替えの注文住宅や既存(中古)戸建住宅、リフォーム住宅で多く、子どもが独立したために住み替えを検討している層が多いと想定できます。
世帯年収については、注文住宅(三大都市圏)の世帯が最も多く1,249万円です。注文住宅(全国)は1,129万円、分譲戸建住宅(三大都市圏)は981万円となっています。
一方、既存(中古)戸建住宅(三大都市圏)の平均世帯年収は703万円です。分布を見ていくと、既存(中古)戸建住宅を取得した世帯は「400万円以上600万円未満」と「600万円以上800万円未満」の割合が多くなっています。
統計データから新築一戸建て・中古一戸建てそれぞれの特徴が見えてきました。しかし、数字だけでは判断できない重要なポイントもあります。
一戸建て住宅を検討する際は防犯対策も欠かさず行おう

警察庁の統計によると、侵入窃盗は一戸建て住宅での発生が最も多く、全体の約3割を占めています。中古・新築に限らず、住宅を購入する前に、周辺環境や治安状況を確認しておきましょう。
さらに、住宅購入時から防犯対策を講じることが重要です。
たとえば、玄関・窓に補助錠を取り付けてワンドア・ツーロックにすると侵入に時間がかかり、抑止につながります。他にも窓を割って侵入されないよう、防犯ガラスや防犯フィルムを取り入れるのも良いでしょう。庭や玄関近くなど住宅の周辺にはセンサーライトや防犯カメラを設置するのも防犯対策になります。
新築住宅では設計段階から防犯性を考慮した設備を導入でき、中古住宅でも後付けの防犯対策により安全性を向上させることが可能です。
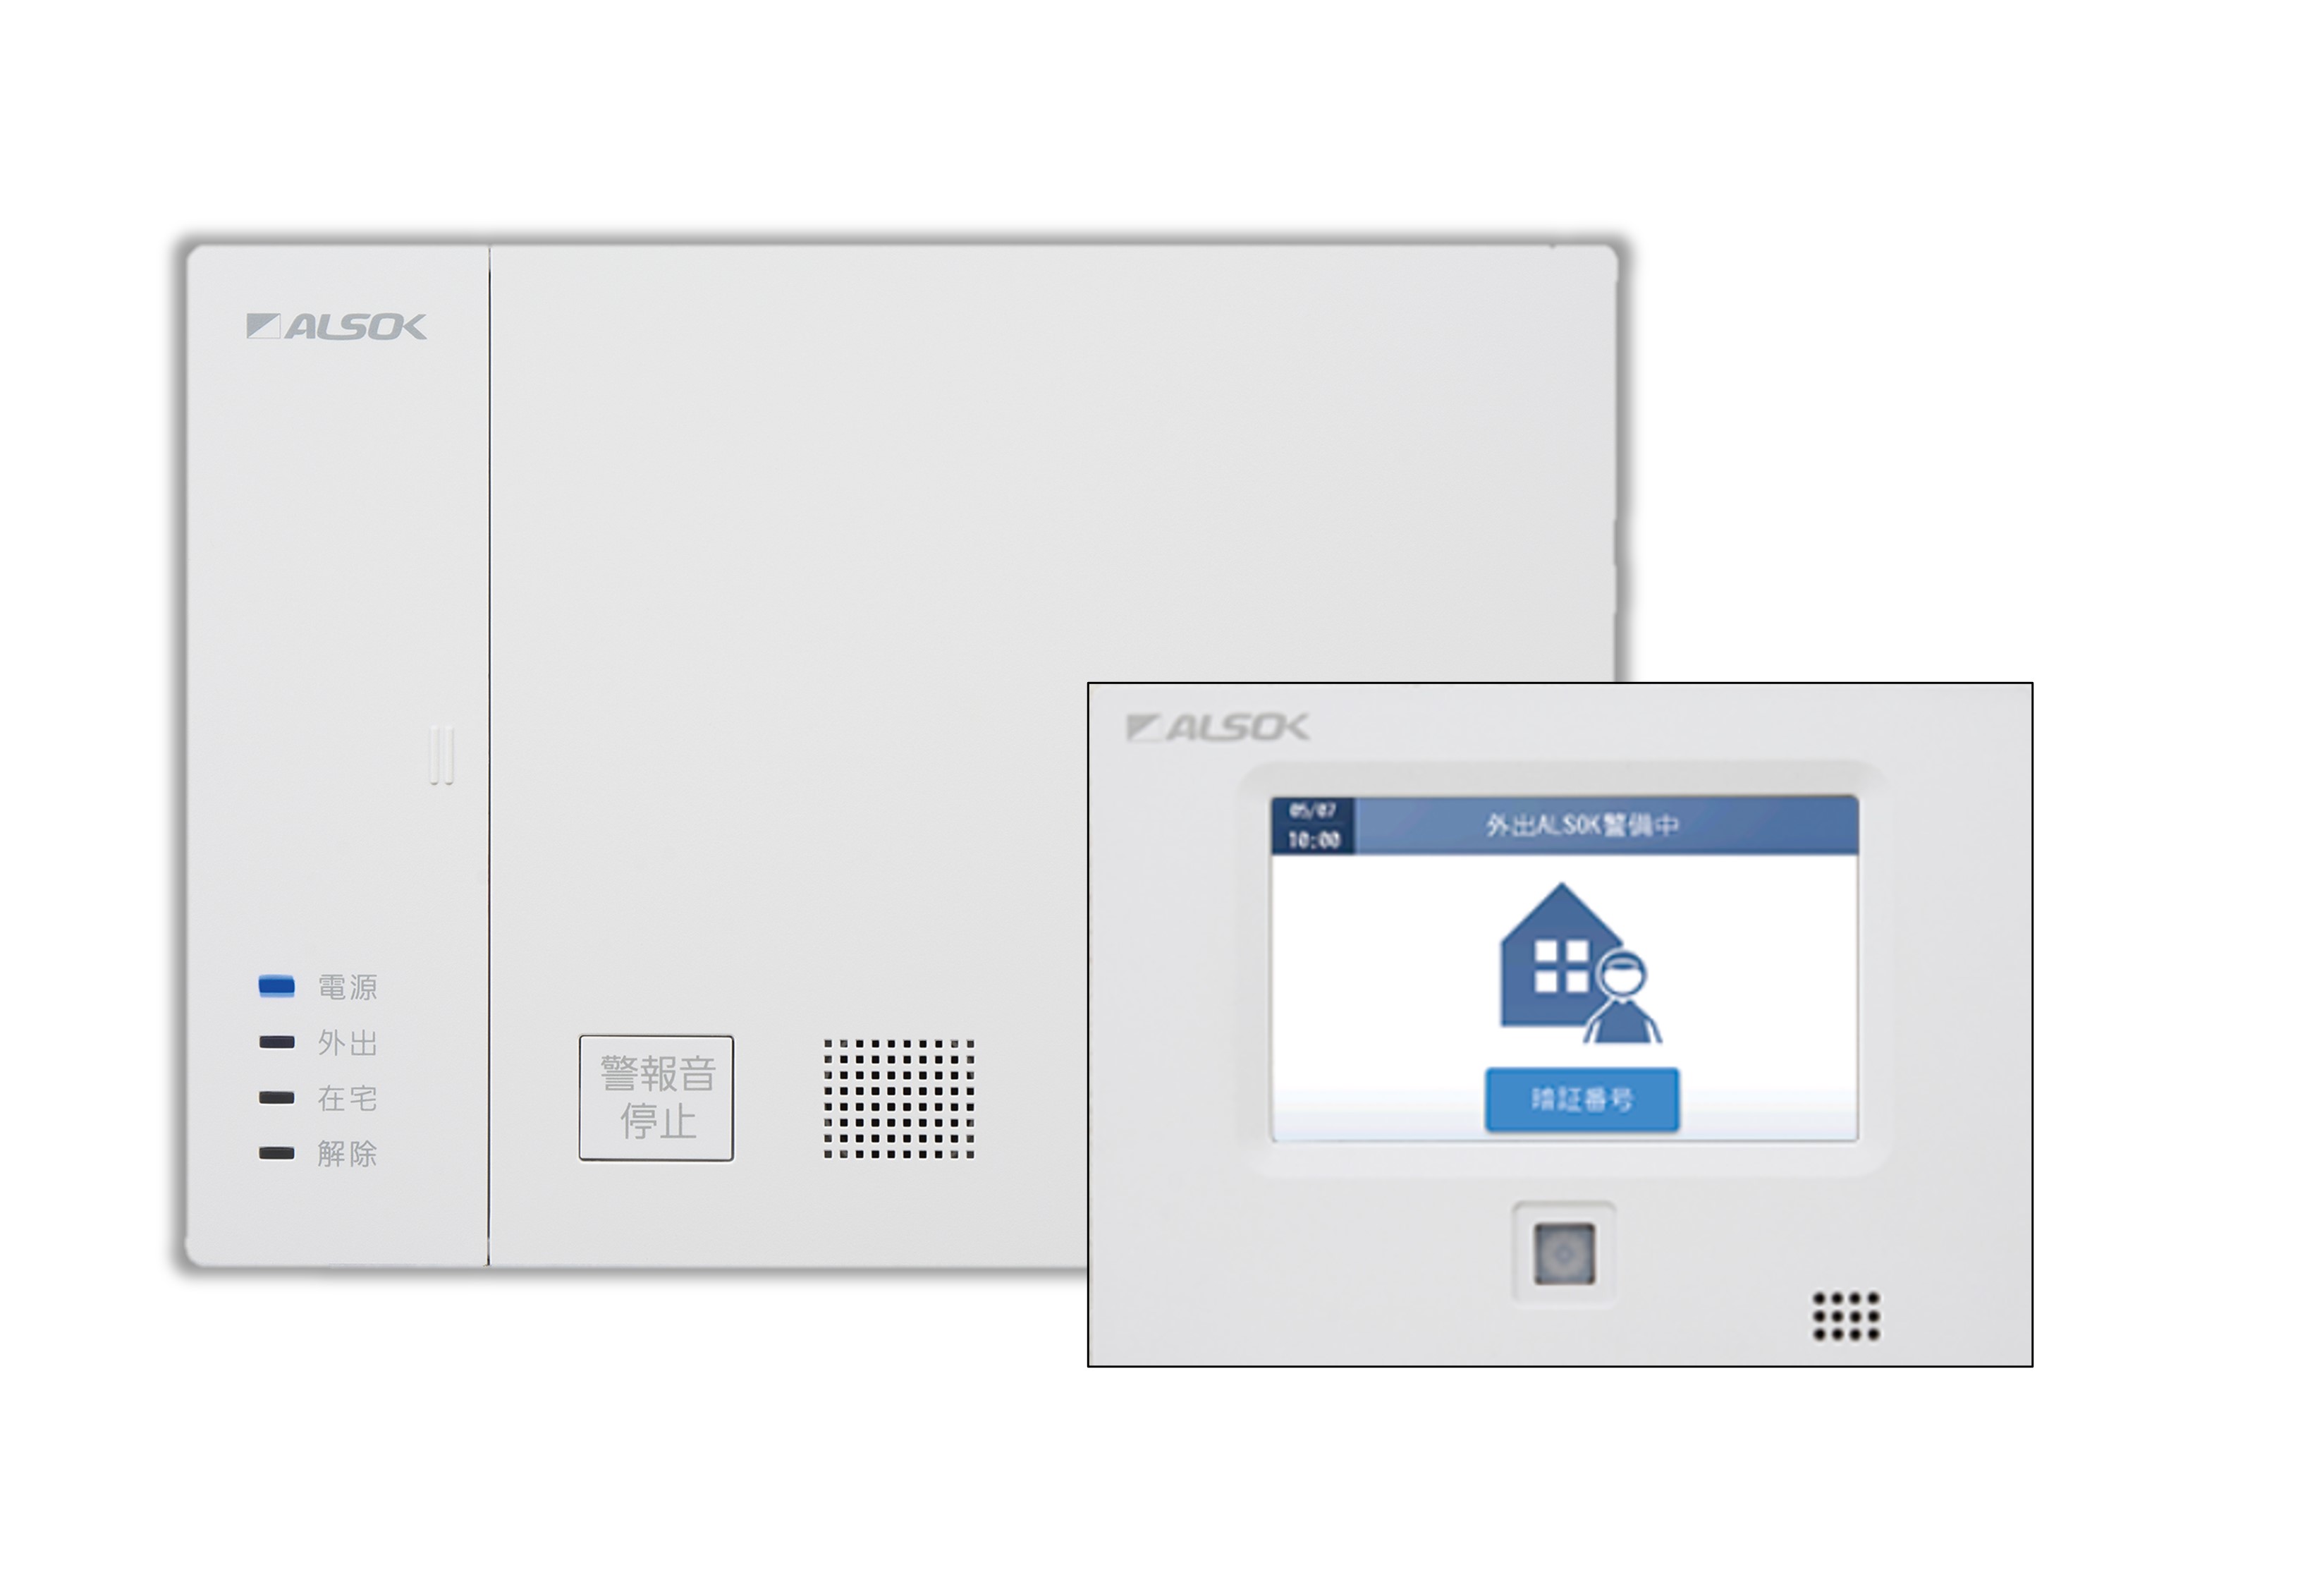
新居での安全で快適な生活を実現するために、ALSOKでは総合的なセキュリティサービスを提供しています。
ホームセキュリティ「HOME ALSOK Connect」

ALSOKのホームセキュリティ「HOME ALSOK Connect」では、「オンラインセキュリティ」と「セルフセキュリティ」をご用意しており、ご希望にあわせてお選びいただけます。オンラインセキュリティは、異常発生時に自動でALSOKが駆けつけます。また、スマートフォンを持っているだけで警備を自動解除し、外出時はワンタッチで警備を開始できる便利な機能も活用いただけます。
セルフセキュリティは、お手頃価格でホームセキュリティを導入でき、もしものときはALSOKへ駆けつけを依頼することができます。
ALSOKのホームセキュリティは在宅中も警備をセットできるので、外出中はもちろん、就寝中や一人での在宅時にも安心です。ホームセキュリティの導入を検討している方は、ぜひALSOKにご相談ください。
屋外対応無線式カメラ「HOME ALSOK Connect Eye」
ALSOKの屋外用カメラは、工事不要で設置できるほか、人感センサーによる自動録画やオプションの駆けつけサービスにも対応しています。人の動きを検知するとLEDライトが点灯するため、夜間や暗い時間帯でも状況を把握しやすく、安心感を高めてくれます。防犯性能を重視しつつ、導入のハードルを下げたい方に適した防犯カメラです。
新築一戸建てと中古一戸建ての比較でよくある質問
Q:新築と中古はどちらが安いですか?
A:一般的には中古一戸建てが安い傾向にあります。ただし、仲介手数料やリフォーム費用が別途かかる場合があり、住宅ローン控除の借入限度額も新築より小さくなる点に注意が必要です。
Q:中古一戸建てを購入する前に、ホームインスペクション(住宅診断)は必要ですか?
A:ホームインスペクション(住宅診断)は必須ではありませんが、受けることをおすすめします。耐震性や老朽化の状態は見た目では判断しづらいため、専門家による診断で購入後の不具合リスクを事前に把握できます。
Q:周辺環境や治安は購入前にどう確認すれば良いですか?
A:新築・中古を問わず、購入前には時間帯や曜日を変えて現地を訪れ、人通りや街灯の多さ、周辺施設などを確認しましょう。警察や自治体が公開している犯罪発生情報を確認するのも一つの方法です。また、ハザードマップを活用し、津波や洪水などの災害リスクもあわせて確認しておくと安心です。
まとめ
一戸建て住宅を購入する際は、新築住宅と中古住宅の違いやメリット・デメリットを理解し、予算や立地、住宅性能、入居後の修繕負担などを踏まえて検討することが大切です。また、どちらを選ぶ場合も、一戸建て住宅特有の防犯リスクを把握し、適切な対策を講じましょう。
統計データや客観的な情報を参考にしながら、家族の将来設計や価値観に合った、安全で快適な住まいを選んでください。